Дебитна или кредитна карта: каква е разликата и кога коя да ползваме
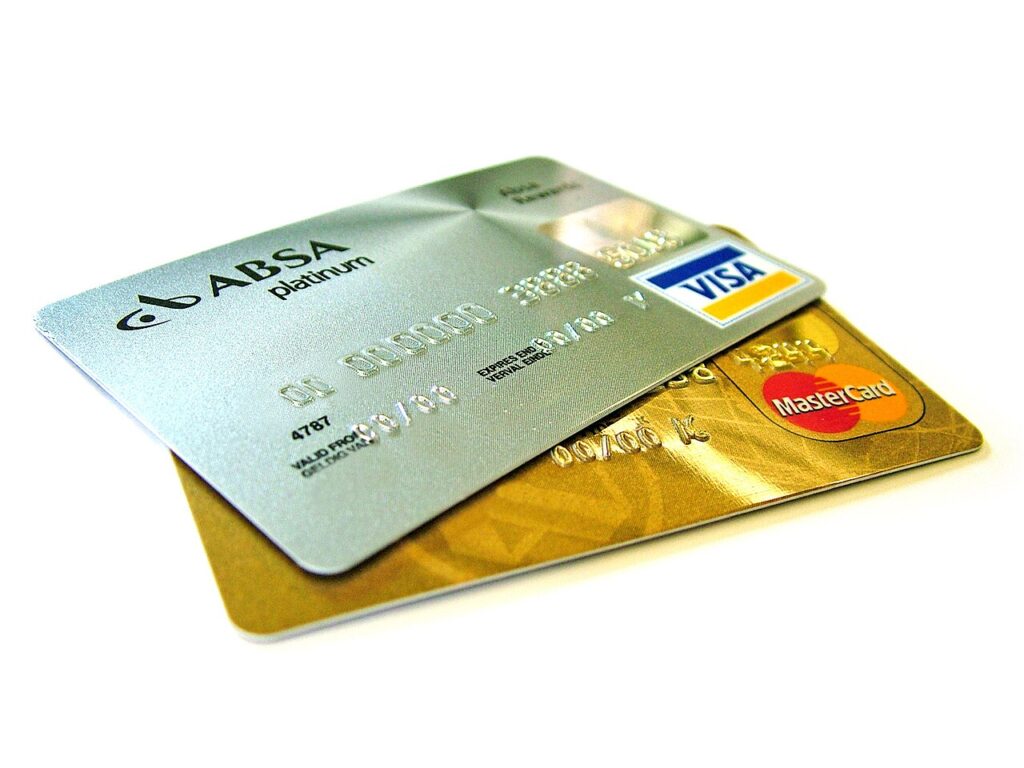
Двете карти изглеждат еднакво и с тях се плаща по един и същ начин. Разликата е чии пари харчите. От това следват различни такси, рискове и удобства.
Дебитна карта
Тя е свързана с вашата разплащателна сметка. Можете да похарчите само наличното по сметката, освен ако банката не ви е разрешила овърдрафт. Подходяща е за ежедневните плащания и за теглене на пари в брой.
Кредитна карта
С нея ползвате пари на банката до определен лимит. Всеки месец получавате извлечение и трябва да върнете поне минималната вноска. Върху невърнатата част се начислява лихва, която обикновено е висока в сравнение с другите кредити.
Гратисен период
Повечето кредитни карти имат период, в който не се дължи лихва за покупките, ако върнете цялата използвана сума до посочената дата. Ако платите само минималната вноска, лихвата се начислява.
Тегленето в брой
Тегленето на пари от банкомат с кредитна карта почти винаги е скъпо: има такса, а гратисният период обикновено не важи. За пари в брой използвайте дебитната карта.
Таксите, които да следите
Проверете годишната такса за обслужване, таксата за теглене от банкомат на друга банка, таксите в чужбина и курса при плащане в друга валута.
Сигурност
Включете известия за всяка транзакция и задайте лимити за плащания в интернет. При загуба или съмнителна операция блокирайте картата веднага през мобилното приложение или по телефона на банката.
Кога коя
Дебитната карта е достатъчна за повечето хора. Кредитната има смисъл, ако всеки месец връщате цялата сума и я използвате като удобство и резерв, а не като допълнителен доход.
Материалът е с информационна цел и не е финансов, данъчен или правен съвет. Конкретните ставки и условия се променят, затова ги проверявайте при съответната институция. Още практични обяснения ще намерите в раздел „Финанси“.
Снимка: Lotus Head from Johannesburg, Gauteng, South Africa / Wikimedia Commons, CC BY-SA 2.5