Категория: Финанси

  • България в еврозоната: какво е важно да знаем

    България в еврозоната: какво е важно да знаем

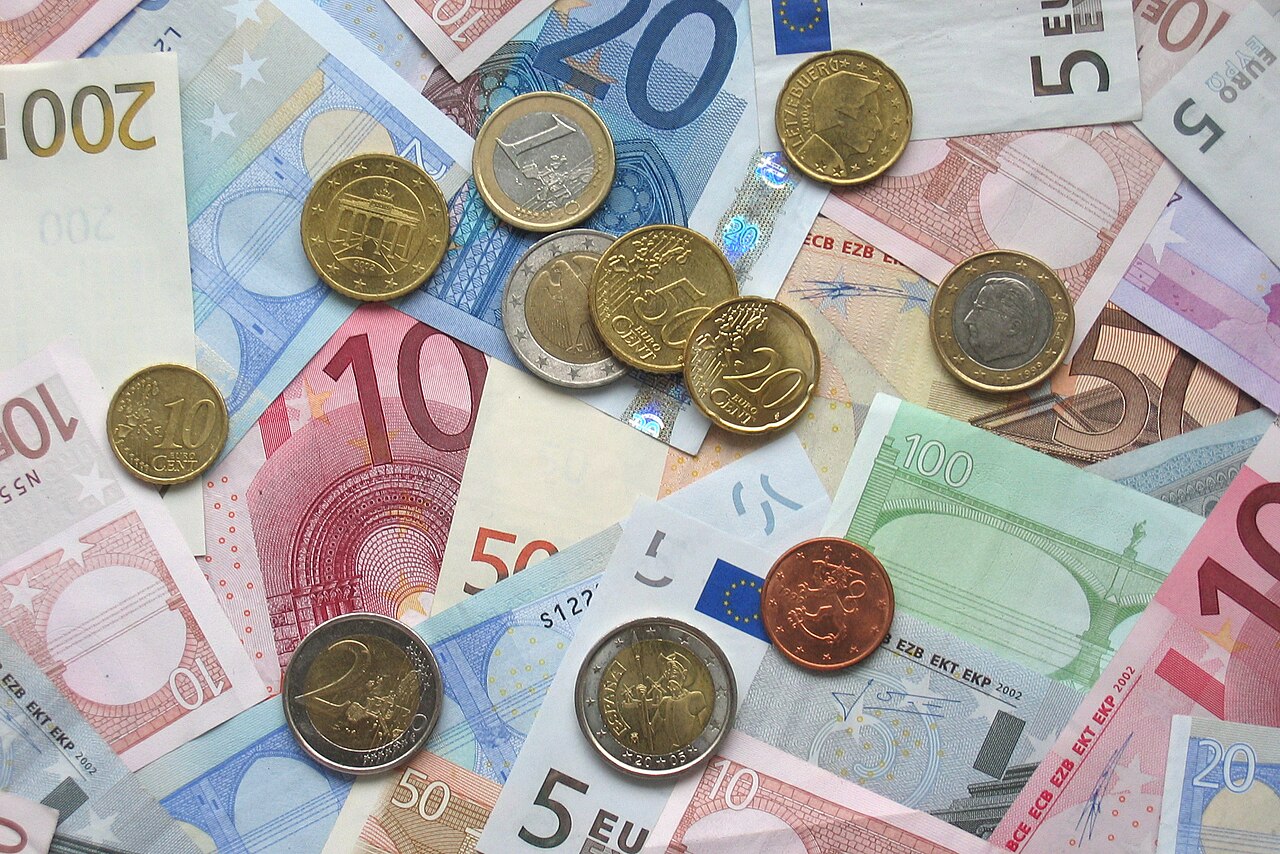
    От 1 януари 2026 г. България е част от еврозоната и еврото е официалната валута в страната. Левът беше обменен по фиксирания курс от 1,95583 лева за едно евро, същия, по който работеше и валутният борд.

    Заплатите, пенсиите, цените и банковите сметки бяха преизчислени по този официален курс. Затова реалната стойност на спестяванията и доходите не се промени заради самата смяна на валутата.

    Левовите банкноти и монети вече не се използват в плащанията, но могат да бъдат обменени в Българската народна банка при условията, обявени от нея. Актуална информация има на официалните сайтове на БНБ и на правителството.

    Снимка: Avij (talk · contribs) / Wikimedia Commons, Public domain
  • Спешният фонд: финансовата предпазна мрежа на всяко домакинство

    Спешният фонд: финансовата предпазна мрежа на всяко домакинство

    Спешният фонд е сума пари, заделена специално за непредвидени ситуации: загуба на работа, внезапен ремонт, счупена кола или медицински разходи. Той помага да посрещнем трудностите, без да теглим бързи кредити или да трупаме дългове по кредитни карти.

    Често срещан ориентир е фондът да покрива разходите на домакинството за три до шест месеца. Сумата може да изглежда голяма, затова започнете с малко и заделяйте редовно, например веднага след заплатата.

    Спешните пари трябва да са лесно достъпни. Затова обикновено се държат отделно от ежедневната сметка, за да не се харчат неусетно.

    Снимка: Free Images / Wikimedia Commons, CC BY 2.0

  • Какво е инфлацията и защо тя „изяжда“ спестяванията

    Какво е инфлацията и защо тя „изяжда“ спестяванията

    Инфлацията е общото повишаване на цените на стоките и услугите в икономиката за определен период. Когато тя е висока, с една и съща сума пари можем да купим по-малко.

    Инфлацията се измерва най-често чрез индекса на потребителските цени. В България той се изчислява от Националния статистически институт, а в еврозоната Европейската централна банка се стреми да поддържа инфлация от около 2% в средносрочен план.

    Парите, държани „под дюшека“ или по сметка с нулева лихва, губят от реалната си стойност, когато цените растат. Затова е добре да познавате разликата между номинална и реална доходност, преди да решите как да съхранявате спестяванията си.

    Снимка: Yuya Tamai / Wikimedia Commons, CC BY 2.0

  • Семеен бюджет в три стъпки: правилото 50/30/20

    Семеен бюджет в три стъпки: правилото 50/30/20

    Съставянето на семеен бюджет не е сложно. Един от най-популярните ориентири е правилото 50/30/20, което разделя нетния доход на три части.

    Около 50% отиват за задължителни разходи: жилище, сметки, храна, транспорт и вноски по кредити. Около 30% са за желания: ресторанти, пътувания, хобита и покупки, без които можем. Останалите 20% се заделят за спестявания или за по-бързо изплащане на дългове.

    Процентите не са закон и всяко семейство може да ги пригоди към себе си. По-важното е да записвате разходите си поне един месец. Така ще видите къде реално отиват парите и къде може да се спести.

    Снимка: Santeri Viinamäki / Wikimedia Commons, CC BY-SA 4.0